
せどりの高額機材は経費?減価償却が必要になる10万円ラインの考え方
こんにちは、けんやです。
今回は、
せどりで買った高額な機材は経費になるのか、減価償却はいつ必要になるのか
というテーマでお話ししていきます。
パソコンやスマホ、車など、
せどりを続けていると、
仕事のために高い買い物をする場面が出てきますよね。
「仕事で使うものだから、全額その年の経費にしていいのか」
「決算前に買えば、節税になるのか」
今回は、このあたりを整理していきます。
先に結論からお伝えすると、
仕事で使う機材は、基本的に経費にできます。
ただ、
10万円以上のものは、その年に一括で経費にできない可能性がある
ので、そこは注意が必要です。
一括で経費にできないものは、
減価償却といって、
何年かに分けて少しずつ経費にしていく形になります。
大前提として、これは税務の話です。
私自身も減価償却の計算は税理士さんにお任せしているので、
今回お話しするのは、
せどりをしている立場から見たざっくりした概要です。
正確な判断は、税理士さんに確認してください。
確定申告で経費にできるものの全体像は、
以前の記事でまとめています。

この記事を読むと、次のことが整理できます。
- せどりの減価償却で、10万円が一つの目安になる理由
- 規模の小さい事業者なら使える、少額減価償却資産の特例のざっくりした中身
- パソコン・スマホ・車など、せどりでよくある高額機材の考え方
- 「決算前に車を買えば節税できる」が半分間違いと言える理由
せどりの減価償却は、10万円が一つの目安
まず、
一番押さえておきたいのが10万円のラインです。
基本的に、
10万円以上のものは、一括で経費に落とせない可能性があります。
ここでいう機材は、
仕入れて売る商品ではなく、
パソコンなど自分の仕事で使う道具のことです。
仕入れた商品は、
売れたときに経費になる考え方なので、
減価償却とは別の話になります。
売れ残った商品の扱いについては、
棚卸しの記事で詳しく書いています。
では、
仕事で使う機材は、金額によってどう変わるのか。
2026年4月1日時点の制度をもとに、
基本の扱いを並べると、次のようになります。
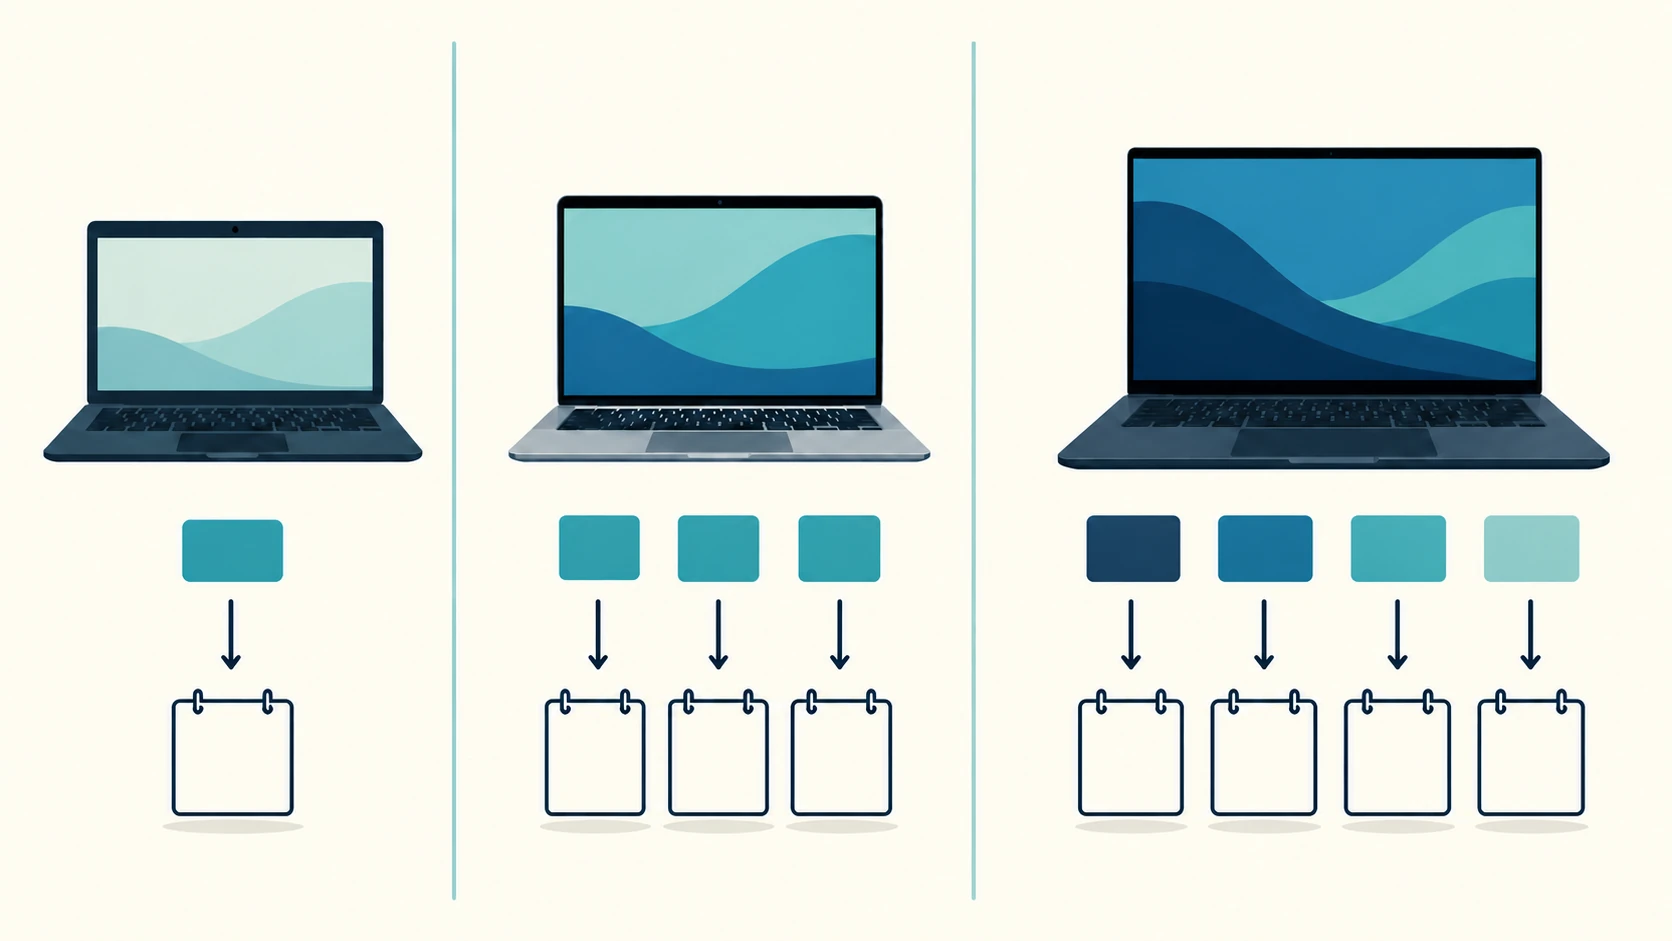
- 10万円未満:仕事で使い始めた年に全額を経費にできる
- 10万円以上20万円未満:一括償却資産として、3年間で均等に経費にできる
- それ以上:原則として、使える年数(法定耐用年数)に分けて減価償却する
つまり、
10万円以上になると、
「使い始めた年に全額が経費になる」とは限らなくなる
ということですね。
少額減価償却資産の特例なら、40万円未満までまとめて経費にできる
厳密に言うと、
10万円以上のものでも、
その年の経費として一括で落とせるケースがあります。
それが、
少額減価償却資産の特例です。
規模の小さい事業者であれば、
一定の金額未満のものを、
その年にまとめて経費にしてもいい、という特例ですね。
この金額は、
2026年4月以降に取得したものから、40万円未満
に引き上げられています。
(2026年3月までに取得したものは、30万円未満でした)
ただし、
この特例を使うには条件があります。
- 青色申告をしている個人事業主や、規模の小さい会社であること
- 特例で経費にできるのは、1年間の合計で300万円まで
- 今の制度は、2029年3月までに取得したものが対象
青色申告を始めるための手続きについては、
開業届の記事でまとめています。
自分がこの特例を使えるのか、
どの機材に使うのがいいのかは、
やはり税理士さんに判断を仰いだ方がいいかなと思います。
税理士さんに早めに相談できるようにしておいた方がいい理由は、
以前の記事で書いています。

せどりで減価償却を考えたい高額機材は、パソコンや通信機器
では、
せどりで高額になりやすい機材は何か、という話です。
代表的なのは、
パソコンや通信機器です。
パソコンやスマホ、
特にハイスペックなスマホなど、
この辺は数十万円するケースも多いかなと思います。
こうした機材を買ったときは、
特例の範囲に入るかどうかも含めて、
そのまま一括で経費に上げてしまうのではなく、
減価償却をすべきかどうかを一度考えておいた方がいいと思います。
ちなみに、
パソコンの法定耐用年数は4年です。
減価償却をする場合は、
この年数に分けて経費にしていくことになります。
車は、購入した年に一括で経費にするのは難しい
あと、
せどりでよくある高額な買い物が車です。
車は、
ほぼ確実に減価償却になる
かなと思います。
軽自動車か普通車かによっても、
法定耐用年数は変わってきます。
たとえば新車の場合、
軽自動車が4年、乗用の普通自動車が6年です。
いずれにしても、
車を購入したその年に、一括で経費に上げるのは難しい
と考えて問題ないと思います。
一方で、
カメラ転売では、
実店舗での仕入れなどで車を使う機会も普通にあります。
なので、
経費として計上できる要素は大いにある
と思っています。
法人と個人事業主で、
車の経費の扱いがどう変わるかは、
法人化の記事でも触れています。
決算前に車を買えば節税できる、は半分間違い
ここまでの話を踏まえると、
「確定申告前や決算前に車を買えば節税できる」
というのは、
半分間違いと言える部分があります。
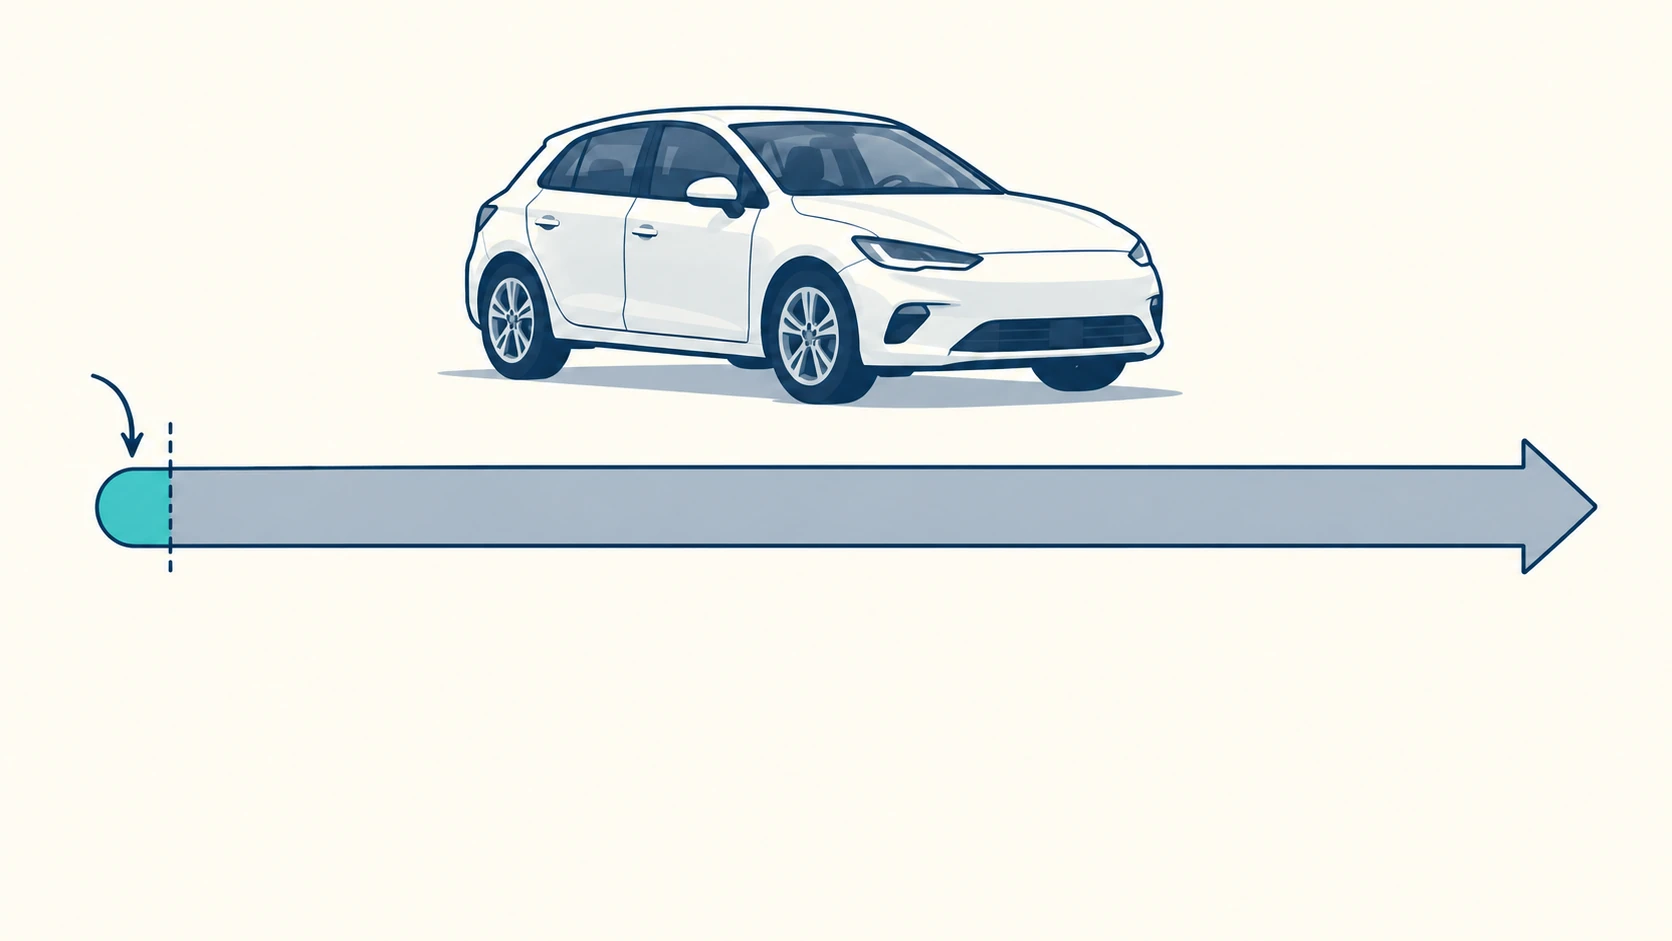
減価償却は、
使い始めた月から月割りで計算するのが基本です。
なので、
年末や決算の直前に車を買っても、
その年に経費にできるのは、
使い始めてからの月数分だけ
になります。
(年末に使い始めた場合は、1か月分ほどです)
ただし、
原則課税の事業者なら、消費税に関しては、節税できます。
消費税は、
減価償却とは関係なく、
車を買ったときに一括で控除できるからです。
なので、
実際に支払った消費税で計算する原則課税の事業者であれば、
その年に納める消費税は安くなります。
(簡易課税や2割特例を使っている場合は、購入した金額は納める消費税に影響しません)
ただ、
せどりを始めたばかりの方は、
そもそも消費税を納める義務がないことが多いと思います。
その場合は、
消費税の節税は、あまり意識しなくてもいいかなと思います。
消費税を納めることになるタイミングについては、
インボイス制度の記事で整理しています。
ここまでの話を、最後に整理しておきます。
まとめ:高額な機材は、10万円以上なら減価償却を考える
- 仕事で使う機材は基本的に経費にできるが、10万円以上のものは一括で経費にできない可能性がある
- 10万円未満は全額、10万円以上20万円未満は3年で均等、それ以上は法定耐用年数に分けて経費にするのが基本
- 青色申告をしている規模の小さい事業者なら、40万円未満(2026年4月以降に取得した分)を一括で経費にできる特例がある
- パソコンや、スマホなどの通信機器は、数十万円するケースも多い
- 車はほぼ確実に減価償却になり、購入した年に一括で経費にするのは難しい
- 決算前に車を買っても、その年の経費になるのは使い始めてからの月数分だけなので、節税になるというのは半分間違い
- 原則課税なら消費税は購入時に一括で控除できるが、消費税を納める義務がないなら意識しなくていい
今日のアクションプラン
- これから買う予定の機材が、10万円・20万円・40万円のどこに当てはまるかを確認する
- 自分が青色申告をしているかを確認する
- 車やパソコンなど高額な機材を買う前に、減価償却の扱いを税理士さんに相談する
10万円以上のものは、
使い始めた年に全額が経費になるとは限りません。
制度の金額や期限は変わることもあるので、
高い買い物をする前に、
あらためて確認してみてください。
参考になれば嬉しいです。
ブログでは書ききれない話を、メールで
1日1〜2時間から、半年で月利10万円まで。
初出品13,000円の赤字、仕入れへの迷い、やめようと思った夜。うまくいったことだけでなく、失敗も含めて、メールでお話しします。
無料メルマガを読んでみる登録・購読無料/各メール末尾から解除できます
この記事を書いた人

この記事を読んだ次に
月利10万円までの全体像を先に整理しよう
単発の記事だけだと、仕入れ・検品・出品・資金管理のつながりが見えにくくなります。最初にロードマップで全体像を押さえておくと、次に読む記事を選びやすくなります。
関連記事
-
 せどりの会計ソフトはどれを選ぶ?freee・マネーフォワード・弥生の選び方
-
せどりの外注とAI、どっちに任せる?パソコン作業と物理作業で分ける私の線引き
-
せどりのインボイス制度、対応すべき?免税のままでいい売上の目安
-
せどりの法人化のタイミングはいつ?脱サラと同時に法人にした私が「早かった」と思う理由
-
メルカリ・ヤフオク・Amazonの売上金はいつ振り込まれる?入金の早さで販路を選ぶ理由
-
せどりの開業届はいつ出す?出さないとどうなるかを実体験で解説
-
せどりのクレジットカードは何枚必要?私が締め日を分けて3〜4枚使う理由
-
中古カメラ業者からまとめ買いオファーが来た話|10台25.8万円の直取引で分かったこと
コメント